
Antes de chegar a uma assembleia ou a um fato relevante, o problema de um CRI costuma dar sinais por meses. Essa é a conclusão de uma pesquisa do economista Eduardo Cazassa, fundador e head da NewEstate. Ele acompanhou cerca de 5,5 mil séries e encontrou uma mediana de oito meses entre a primeira deterioração e o registro oficial do problema. “Tem casos que 24 meses existe o problema, e aquele problema não está relatado, não está identificado e ele existe”, afirma.
O levantamento renova um estudo iniciado há cerca de dez anos, no mestrado na Fundação Getulio Vargas, quando o mercado somava 1,4 mil operações e R$ 68 bilhões acumulados. Hoje o saldo em vigência beira R$ 200 bilhões, as emissões anuais superam R$ 50 bilhões e metade do estoque atual nasceu entre 2021 e 2024. Para medir a saúde dessa safra, Cazassa cruzou os informes enviados à CVM, os documentos publicados no Fnet da B3, os relatórios dos fundos imobiliários e cerca de 80 mil atas de assembleia.
O resultado aponta cerca de 500 séries com algum desvio grave, perto de 10% do total analisado. Nas carteiras dos fundos imobiliários, a fatia de papéis com problema ficou historicamente ao redor de 2% e chegou a 16% no quarto trimestre de 2025. Quando a conta considera apenas as operações presentes durante todo o período, o percentual sobe para algo entre 18% e 20%.
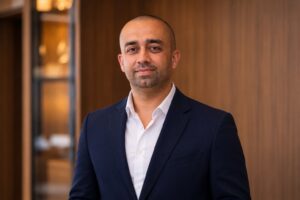
Eduardo Cazassa, economista, fundador e head da NewEstate
A escada da deterioração
Cazassa descreve a piora do crédito como uma escada. O primeiro sinal aparece no fluxo, quando juros ou amortizações previstos deixam de ser pagos. “O primeiro degrau que a gente identifica é o fluxo”, diz. O segundo surge com o descumprimento de covenants, como apresentar balanço, manter folga de caixa ou entregar a obra no prazo, e com a negociação de um perdão temporário, o waiver. “Eu estou dando aqui uma chance de você se recuperar.” O último degrau é a execução das garantias.
Entre o primeiro sinal e a execução existe espaço para conversa. A pesquisa encontrou mais de 800 casos de perdão de covenant ou renegociação em que os investidores evitaram o vencimento antecipado da operação e optaram por uma solução negociada em vez da disputa judicial.
O preço que esconde o risco
Além do fluxo, o economista monitora outros dois desvios. O documental aparece em atas graves, como pedidos de recuperação judicial ou novos atrasos depois de uma acomodação já negociada. O outro está no preço. Como apenas 2% das operações têm mercado secundário, o valor dos papéis depende das marcações de securitizadoras, agentes fiduciários e gestores, e essas marcações raramente refletem o problema.
O exemplo é simples. Se o devedor de um CRI de R$ 100 milhões deixa de pagar R$ 1 milhão em juros e o valor é incorporado ao saldo, o preço teórico do papel deveria passar a 101. “Essa atualização do preço, eu falo teórico ou técnico, não é feita de maneira ampla, muito menos disciplinada.” No Clube CRI, site em que reúne os dados da pesquisa, ele ilustra a distorção. “Preço pela ANBIMA, mil. Preço pela securitizadora, 1100. Preço no relatório do gestor, 800. Supondo todos na mesma base, mesma data, quem está falando a verdade?”
Para Cazassa, a demora tem origem num incentivo coletivo. “Existe um incentivo coletivo do gestor, securitizadora, agente fiduciário, de não falar prontamente o que aconteceu, de tentar resolver antes de falar.” Ele defende que desvios de fluxo, preço desatualizado e atas graves justifiquem a publicação de fato relevante, mesmo com o desconforto dos cotistas. A transparência também varia muito num segmento concentrado, em que as dez maiores securitizadoras respondem por 80% do mercado. As melhores preenchem 90% das informações devidas nos informes, enquanto várias ficam abaixo de 50%. Segundo ele, uma grande securitizadora deixou de informar desde abril os pagamentos de mais de um terço de sua carteira.
A hora da verdade das obras
A alta dos problemas tem endereço. Em 2018, cerca de 20% das operações captavam recursos para obra. Nos últimos anos, essa fatia chegou a 60% das novas emissões, em grande parte voltadas a empreendimentos residenciais, num momento em que os bancos dispõem de menos recursos direcionados ao setor. “Se a obra atrasa, o CRI, se não for bem desenhado, atrasa”, resume.
Como uma obra leva de dois a quatro anos, as operações contratadas no auge da safra chegam agora ao momento de entrega e pagamento. Cazassa chama o período de “aniversário triste de 2027”. Pelo seu levantamento, os vencimentos de 2027 somam aproximadamente R$ 26 bilhões. Já 2026 concentra mais casos problemáticos com vencimento, porém de valores bem menores. “Agora é a hora da verdade.”
O cenário macroeconômico agrava a conta. O spread médio de três pontos percentuais sobre o CDI deu lugar a operações a CDI mais seis, num momento de Selic acima de 12%, o que eleva o custo para perto de 20% ao ano. “Existe um problema hoje de mercado que é a taxa alta estar sufocando o empresariado.” A regulação de 2024 também restringiu o uso do CRI por empresas fora do setor imobiliário e proibiu o reembolso de obra, o que reduz as alternativas para renovar parte dessas dívidas.
O que o investidor deve exigir
A taxa mais alta nem sempre compensa o risco. Cazassa comparou o spread das operações com problema e encontrou, em média, apenas um ponto percentual acima das demais. “Um ponto na taxa, eu acho muito barato.” Nos 89 casos mais graves, o prêmio chegava a seis pontos, sinal de que o risco era conhecido desde a largada.
Para ele, o CRI sólido combina fluxo existente, garantia real registrada e aval, o compromisso do “fio do bigode”. O registro é o ponto mais sensível. O protocolo no cartório leva cerca de 30 dias, e há operações em que os recursos são liberados apenas com a prenotação, que pode cair. A pesquisa encontrou casos de garantia registrada só depois do problema e até depois do pedido de recuperação judicial. “No limite, não dá pra lhe dar dinheiro sem a garantia registrada.”
O perfil de pagamento também pesa. Operações com amortização ao longo do prazo apresentam quatro vezes menos problemas, porque o devedor demonstra compromisso a cada parcela. O canal de acesso faz diferença. Segundo a B3, mais de 500 mil pessoas físicas tinham CRIs diretamente na carteira em abril de 2026. Para Cazassa, papéis lastreados em obra deveriam ficar com fundos imobiliários, que têm capacidade de monitorar o andamento, renegociar e, se necessário, receber imóveis em dação em pagamento. “O CRI de obra não é pra pessoa física.”
O diagnóstico, porém, preserva o instrumento. Mais da metade dos gestores de fundos imobiliários não tem nenhum CRI com desvio, e os casos ligados a má gestão ou falta de caráter se concentram em poucos nomes, num universo de cerca de 1,8 mil fundos. Para Cazassa, problemas fazem parte do crédito, desde que a estrutura permita resolvê-los. “Registrou a garantia? Perfeito. Problema teremos, problema resolveremos.”
▶ Assista à íntegra da conversa com Eduardo Cazassa clicando aqui